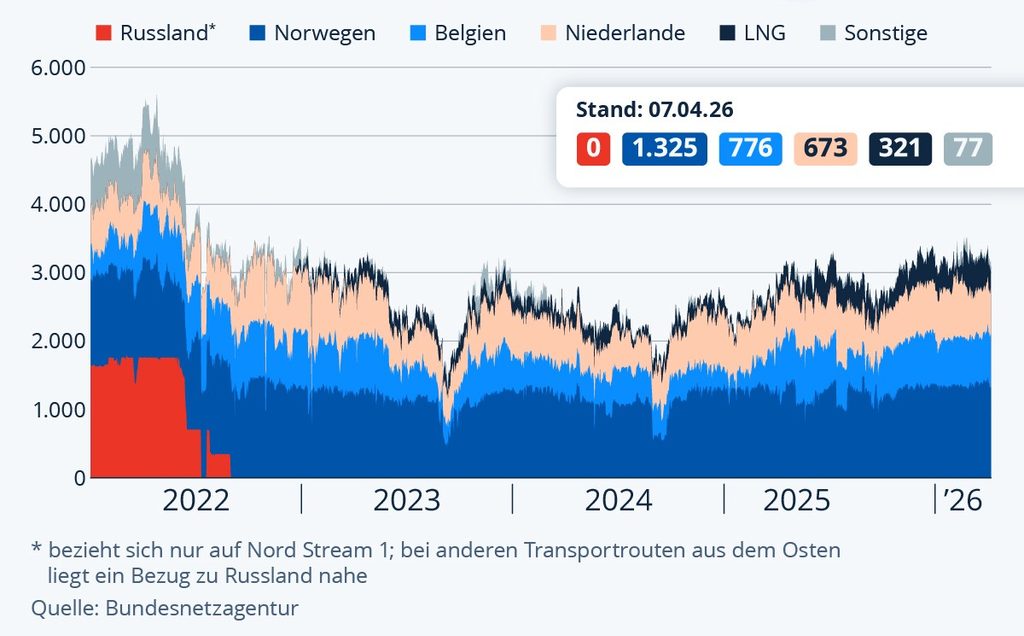
Deutschland hat seine Erdgasversorgung seit 2022 grundlegend verändert. An die Stelle der früher dominierenden russischen Pipelineimporte sind vor allem eine Steigerung des norwegisches Pipelinegas-Imports, stärkere Gasimporte über die Niederlande und Belgien (wahrscheinlich mit Anteilen von LNG) sowie verflüssigtes Erdgas (LNG) mit Anlandung in deutschen Häfen getreten. 2025 betrugen die deutschen Bruttoimporte nach vorläufigen Angaben rund 1.031 TWh Erdgas. Norwegen war mit 44 % der größte Lieferant; gefolgt von den Niederlanden mit 24 % und Belgien mit 21 %. Über die deutschen LNG-Terminals wurden 106 TWh importiert, davon rund 96 % aus den USA.
Die Diversifizierung seit Ausfall der Importe aus Russland hat die akute Versorgungssicherheit erheblich verbessert. Gleichzeitig hat sich die Struktur der Abhängigkeit verändert: Deutschland ist heute wesentlich stärker auf den globalen LNG-Markt angewiesen. LNG muss auf diesem Markt gegen konkurrierende Nachfrage, insbesondere aus Asien, beschafft werden. Die LNG-Versorgung ist daher nicht nur von LNG-Terminalkapazitäten, sondern umso mehr von internationalen LNG-Preisen, verfügbaren Verflüssigungskapazitäten, Schiffstransporten und akut besonders von geopolitischen Entwicklungen abhängig.
Die Preisbildung für Erdgas, auch für heimisches Erdgas, findet grundsätzlich auf Basis der Marktnachfrage statt. Für Deutschland ist der Handelsplatz THE (Trading Hub Europe) maßgeblich; der wichtigste europäische Referenzpreis TTF (Title Transfer Facility) entsteht an einem virtuellen Handelsplatz für Erdgas in den Niederlanden. Der Preis wird deshalb wesentlich beeinflusst durch die europäische Gasnachfrage und Speicherstände, durch norwegische und andere Pipelineimporte, der weltweiten LNG-Nachfrage sowie durch geopolitische Entwicklungen, Lieferausfälle und saisonale Effekte,
International wird – abgesehen von der derzeitigen Lage am Persischen Golf – erwartet, dass die globalen Gasmärkte auch in den kommenden Jahren angespannt sein werden. Die weltweite Gasnachfrage im Jahr 2025 betrug 4200 Mrd m3 (Abb.1);Prognosen für diverse Bedarfsszenarien weisen einen zukünftigen zusätzlichen Erschließungsbedarf von 850-900 Mrd m3 (gelber und
Grüner Bereich in Abb. 1) auf, die durch neue Inbetriebnahmen von Bohrfeldern und zunehmend aufwendige Exploration zu decken sind [1].
Diese müssen den natürlichen Rückgang der bestehenden Felder ausgleichen.
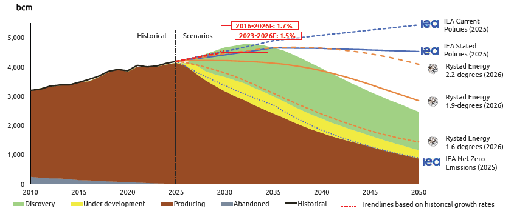
Abb. 1 Verbrauchsprognosen für Erdgas bis 2050 1
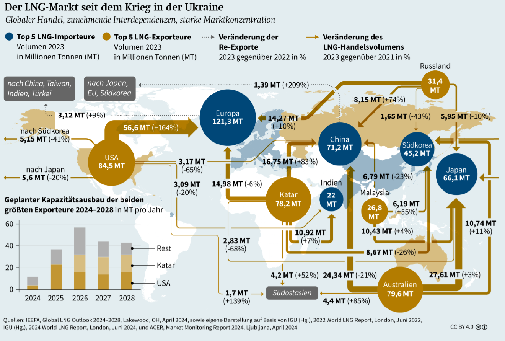
Abb. 2 zeigt die internationalen Mengenströme und Verflechtungen des LNG-Markts für das Jahr 2023 4. Deutlich wird dabei die Exponiertheit von Europa und Deutschland bei der Gasversorgung.
Damit stellt sich die strategische Frage, ob Deutschland seine zukünftige Gasversorgung ausschließlich auf Importe stützen oder zusätzlich eine begrenzte heimische Förderung von Schiefer- und Flözgas als weitere Option prüfen sollte. Es ist schwer zu rechtfertigen, eine potenziell relevante inländische Ressource dauerhaft auszuschließen.
Der vorliegende Beitrag lehnt sich eng an eine aktuelle Studie von Hans-Joachim Kümpel, dem langjährigen Präsidenten der Bundesanstalt für Geowissenschaften und Rohstoffe (BGR) an. Die im Auftrag der Friedrich-Naumann-Stiftung erstellte Studie gibt der Frage einer heimischen Erdgasförderung neue Aktualität [2] [3]. Sie schätzt die technisch zugänglichen Schiefer- und Flözgasvorkommen auf rund 1.000 Mrd m³ und hält bei vorsichtigen Annahmen eine langfristige Produktion von etwa 20 Mrd m³ pro Jahr für möglich. Dies entspräche heute etwa einem Viertel des deutschen Gasverbrauchs.
Der LNG-Import und eine mögliche heimische Förderung werden anhand von fünf Kriterien bewertet:
- Versorgungssicherheit und Resilienz,
- wirtschaftliche Bereitstellungskosten,
- Klimawirkung und Methanemissionen,
- Umweltwirkungen,
- geopolitische Abhängigkeiten und volkswirtschaftliche Auswirkungen.
LNG bleibt für Deutschland und Europa eine flexible Importoption und trägt wesentlich zur Diversifizierung der Gasversorgung bei. Eine heimische Schiefergasförderung könnte dagegen eine zusätzliche, von internationalen Lieferketten unabhängige Bezugsquelle darstellen.
Für einen wirtschaftlichen Vergleich muss die vollständige Lieferkette des Importgases der inländischen Bereitstellung bis zur Einspeisung in das deutsche Leitungsnetz gegenübergestellt werden.
Bei den damit verbundenen Methan-Emissionen ist zwischen der absoluten Klimawirkung einer Förderung und dem Substitutionseffekt gegenüber einer LNG-Lieferkette zu unterscheiden. Wird
heimisches Erdgas anstelle von LNG eingesetzt, entfallen insbesondere die mit Verflüssigung, Schiffstransport und Regasifizierung verbundenen Emissionen.
Das von der Bundesregierung 2017 erlassene Verbot des so genannten unkonventionellen Frackings hat die Möglichkeiten einer heimischen Schiefer- und Flözgasförderung weitgehend blockiert.
Mit dem EU Einfuhrstopp russischen Pipeline-Gases (als Folge des Ukraine-Krieges) hat sich seit 2022/23 die Struktur der deutschen Gasimporte grundlegend verändert. Die langjährige enorme Abhängigkeit von russischen Gasimporten mit entsprechendem einseitig hohen Länderrisiko wurde auf Grund der weiteren politischen Entwicklungen durch eine breitere Importstruktur ersetzt, die nun erheblich auf LNG-Importe aus den USA (und zum Teil auch aus Qatar) setzen muss.
Es gibt zwei Hauptgründe, diese neue starke Abhängigkeit vom globalen LNG-Markt deutlich zu reduzieren:
- LNG-Marktpreise sind sehr volatil und reagieren sehr sensibel auf Veränderungen des globalen Gleichgewichts aus Angebot und Nachfrage (wie beispielsweise jüngst die Schließung der Schifffahrt durch die Straße von Hormus, die den zweitgrößten LNG-Exporteur Quatar vom LNG-Export abschneidet). Da ein erheblicher Anteil von Erdgasimporten nach Deutschland mit Spotmarktverträgen erfolgt, wirken sich steigende LNG-Preise stark auf das inländische Erdgaspreisniveau aus.
- LNG hat deutlich höhere Klimagasemissionen als Erdgas, das in Europa gefördert wird. Dies betrifft insbesondere LNG aus den USA.
Deutschland sollte deshalb wieder die erheblichen heimischen Erdgasreserven in den Blick nehmen. Die derzeit politisch blockierte Option einer heimischen Schiefer- und Flözgasförderung ist unter heutigen technischen, regulatorischen und klimapolitischen Bedingungen ergebnisoffen neu zu bewerten.
Die zentrale Frage lautet, wie der fortbestehende Erdgasbedarf in den kommenden Dekaden wirtschaftlich, klimapolitisch und geopolitisch sinnvoll gedeckt werden kann. Entscheidend ist ein pragmatischer Vergleich von Importoptionen und heimischer Förderung hinsichtlich Wirtschaftlichkeit, Versorgungssicherheit, Bedarfsentwicklung, Resilienz, Umweltauswirkungen sowie der Möglichkeit zur Minimierung der besonders klimaschädlichen Methanemissionen.
Dies würde eine zeitnahe Überprüfung und gegebenenfalls Novellierung des Regelungspakets von 2017 sowie den Start erster, eng begleiteter Projekte erfordern.
2. Bedeutung von Erdgas und Entwicklung des deutschen Gasbedarfs
Erdgas wird in Deutschland weiterhin in drei wesentlichen Bereichen eingesetzt:
- Industrie, insbesondere die energieintensive Grundstoffindustrie,
- Wärmeversorgung,
- Stromerzeugung.
2025 entfielen nach Angaben der Bundesnetzagentur 60 % des Gasverbrauchs auf Industriekunden und 40 % auf Haushalte und Gewerbe. Die Stromerzeugung aus Erdgas lag laut Destatis bei 70,6 TWh bzw. 16,1 % der Gesamtstromerzeugung.
Erdgas ist darüber hinaus nicht ausschließlich Energieträger, sondern auch wichtiger Rohstoff für die chemische Industrie.
Der Gasverbrauch ist seit 2021 deutlich zurückgegangen. 2025 betrug er 864 TWh und lag damit rund 13,5 % unter dem Durchschnitt der Jahre 2018–2021 (Abb.3) 5.
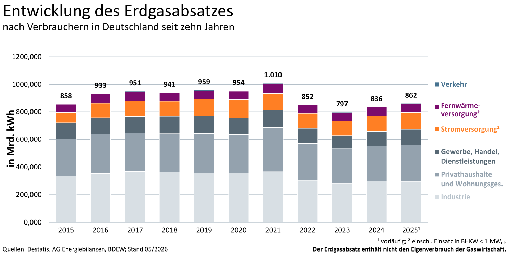
Für die Zukunft ist mit einem weiteren Rückgang des Erdgasverbrauchs zu rechnen. Die Geschwindigkeit dieses Rückgangs ist jedoch unsicher. Sie hängt insbesondere von weiteren Entwicklungen und politischen Entscheidungen ab. Maßgeblich sind unter anderem:
- Elektrifizierung,
- Verbreitung von Wärmepumpen,
- Ausbau erneuerbarer Energien,
- Entwicklung der Wasserstoffwirtschaft,
- Entwicklung der Industrie,
- Strombedarf und Ausbau von Kraftwerken für steuerbare Energieerzeugung.
Die Prognosen für den zukünftigen Erdgasverbrauch sind entsprechend unsicher.
Der Netzentwicklungsplan (NEP) sieht auf Basis von drei Langfristszenarien des Bundesministeriums für Wirtschaft und Klimaschutz (BMWK) eine Abnahme auf 550 bis 650 TWh im Jahr 2030 und bis 2037 auf 270 bis 330 TWh vor. Für 2045 wird in diesen Szenarien kein Erdgasverbrauch mehr ausgewiesen [6] [7] .
Eine Studie von McKinsey erwartet dagegen einen deutlich geringeren Rückgang des Bedarfs auf 690-720 TWh im Jahr 2030. Als wesentliche Faktoren werden ein langsamerer Umstieg auf Wärmepumpen sowie ein erhöhter Gasbedarf für Stromerzeugung und Fernwärme genannt [8].
Andere Prognosen gehen für 2040 von einem Erdgasbedarf von etwa 350 TWh und für 2045 von rund 200 TWh aus. Im Unterschied zum NEP wird dabei ein weiterer Einsatz von Erdgas für eine sichere Stromversorgung und zur Deckung des „Molekül“-Bedarfs der Industrie erwartet.
Die großen Bandbreiten spiegeln nicht nur statistische Unsicherheiten wider, sondern beruhen auf unterschiedlichen Annahmen über Elektrifizierung, Industriebedarf und steuerbare Stromerzeugung.
Für die Bewertung einer möglichen heimischen Förderung ist daher nicht allein der Zielwert 2045 maßgeblich. Entscheidend ist vielmehr auch der über die kommenden Jahrzehnte kumulierte Gasbedarf. Beispielsweise ergäbe eine lineare Abnahme des Bedarfs von 864 TWh im Jahr 2025 auf 200 TWh im Jahr 2045 einem kumulierten Verbrauch von rund 10600 TWh. Für die wirtschaftliche Bewertung einer neuen Förderoption ist daher nicht nur der Verbrauch im Zieljahr entscheidend, sondern die über die gesamte Übergangsperiode zu beschaffende Gasmenge.
Auch bei einem schnelleren Verbrauchsrückgang müsste Deutschland in den kommenden zwei Jahrzehnten daher noch mehrere Tausend TWh Erdgas bereitstellen. Entscheidend ist damit nicht nur die Frage, wie viel Erdgas Deutschland 2045 noch benötigt, sondern aus welchen Quellen der bis dahin entstehende Bedarf gedeckt werden soll.
3. Heimische Schiefer- und Flözgasressourcen
Die BGR hat in mehreren Untersuchungen im Zeitraum 2011-2016 das deutsche Potenzial für Schiefergas untersucht. Wesentlich war das „NiKo“-Projekt mit dem Titel „Erdöl und Erdgas aus Tongesteinen – Potenziale für Deutschland“ [9] .Die BGR unterscheidet hierbei sinnvollerweise zwischen:
- Gas-in-place,
- Ressourcen,
- technisch gewinnbaren Mengen,
- wirtschaftlich förderbaren Mengen.
Das bedeutendste Schiefergaspotenzial sieht die BGR im Niedersächsischen Becken (Abb.4).
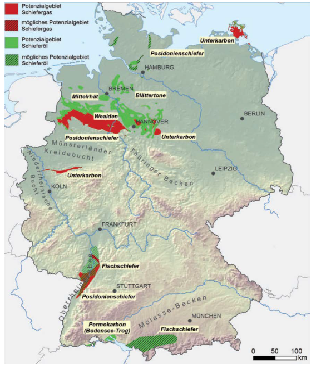
Die Studie weist dort ein technisch förderbares Schiefergaspotenzial von 700 Mrd m³ bis 2.300 Mrd m³ aus (entsprechend etwa 7.000–25.000 TWh)
Neben Schiefergas sind auch „tight gas“ und Flözgas nichtkonventionelle Quellen für Erdgas.
Bei tight gas handelt es sich um Sekundärlagerstätten, bei denen das Erdgas in gering durchlässigen Gesteinsschichten gespeichert ist und im Unterschied zu Schiefergas nicht mehr in seinem ursprünglichen Muttergestein vorliegt. Die BGR schätzt das Vorkommen in Deutschland auf ca. 90 Mrd m3 (ca. 945 TWh), nur ein kleiner Teil davon dürfte technisch förderbar sein.
Flözgas ist Methan, das im unverritzten Kohleflöz gebunden ist und durch Bohrungen – gegebenenfalls mit Stimulation – gewonnen werden kann. Für Deutschland ist insbesondere das Ruhrgebiet relevant, allerdings ist die Datenlage wesentlich unsicherer als beim Schiefergas.
Die BGR schätzt die potenziellen, inländischen Ressourcen an Kohleflözgas (Coalbed Methane, CBM) in Deutschland auf rund 450 Milliarden m³ (etwa 4725 TWh) [11].
Eine andere Schätzung unter der Annahme von 5 m3 Methan pro Tonne Steinkohle und einer nicht abgebauten Steinkohlemenge im nördlichen und westlichen Ruhrgebiet von 440 Mrd Tonnen führt als Ressource zu einem theoretischen Gasinhalt von rund 2200 Mrd m3. Davon könnten schätzungsweise 10% oder 220 Mrd m3 (2300 TWh) technisch zugänglich sein [12] [13].
Auf Grundlage der Studie von Kümpel 2 kann innerhalb der genannten Bandbreiten für Schiefer- und Flözgas von einer technisch zugänglichen und grundsätzlich förderbaren Gasmenge von rund 1000 Mrd m3 (ca. 10500 TWh) ausgegangen werden. Davon entfallen nach der Darstellung der Studie etwa 800 Mrd m³ auf Schiefergas und konservativ 220 Mrd m³ auf Flözgas. Wieviel davon wirtschaftlich förderbar ist, ist offen.
Die Entwicklung der Schiefergasförderung in den USA hat gezeigt, dass moderne Horizontalbohrungen und Mehrfach-Fracking die Produktivität erheblich steigern können. Gleichzeitig haben strengere technische Standards in den vergangenen Jahren zu einer deutlichen Verringerung der Emissionen beigetragen.
Die geologischen Bedingungen in Deutschland unterscheiden sich jedoch teilweise erheblich von nordamerikanischen Lagerstätten. Förderleistungen und Wirtschaftlichkeit lassen sich deshalb nicht unmittelbar übertragen. Zudem gelten in Deutschland wesentlich strengere Umwelt-, Wasser- und Naturschutzvorschriften als in den meisten Förderregionen Nordamerikas. Diese erhöhen zwar die Investitions- und Betriebskosten, könnten aber gleichzeitig zur Verringerung von Umweltwirkungen und Methanemissionen beitragen. Hinzu kommt die deutlich höhere Besiedelungsdichte Deutschlands mit entsprechenden Akzeptanzproblemen und Nutzungskonflikten.
Auf welche jährliche Fördermenge eine heimische Produktion von „unkonventionellem Gas“ tatsächlich ausgebaut werden könnte, ist aufgrund der vielfältigen Einflussfaktoren nur schwer abzuschätzen. Auf Basis einer vorsichtigen Analyse hält Kümpel 20 Mrd m3 pro Jahr für erreichbar. 2
4. Vergleich mit heutigem Verbrauch und heimischer Produktion
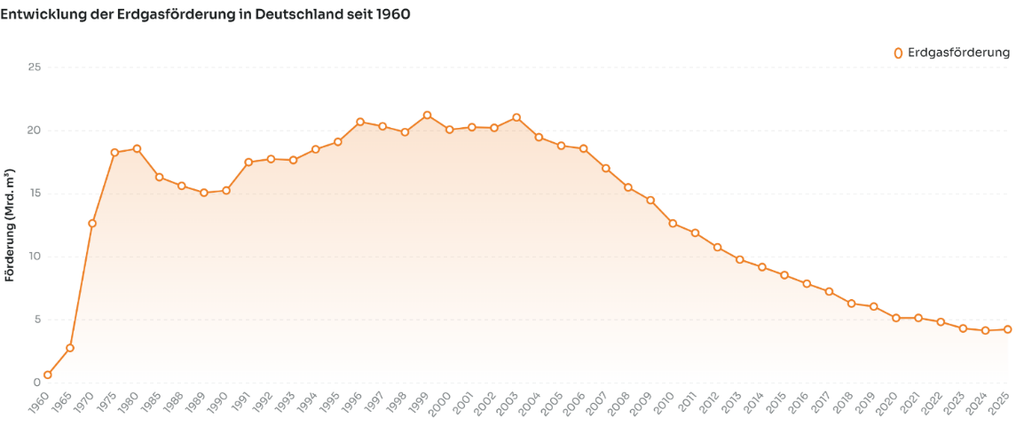
Die heimische konventionelle Erdgasförderung ist seit rund zwei Jahrzehnten rückläufig und lag 2025 bei etwa 3,2 Mrd m3 (Abb.5) 14 bzw. 34 TWh. Die Reserven der konventionellen Förderung werden auf ca. 30 Mrd m3 geschätzt. Da in Deutschland kaum noch neue konventionelle Lagerstätten erschlossen werden, sinken die Fördermengen kontinuierlich.
Verglichen mit den Importen (Abb. 6) 15 trägt das im Inland geförderte Gas im Jahr 2025 nur ca. 4 % des Gesamtverbrauchs bei. Dem steht das Potenzial einer nichtkonventionellen Förderung von 20 Mrd m3 pro Jahr gegenüber, entsprechend rund 216 TWh/a. Diese Menge läge rechnerisch über dem derzeitigen LNG-Import (2025: 106 TWh) über deutsche Terminals. Dies würde rund 24 % des heutigen und einen noch größeren Teil des prognostizierten deutschen Gesamtverbrauchs abdecken.
Die strategische Bedeutung einer heimischen Förderung läge dabei weniger in einer vollständigen Autarkie als in einer weiteren Diversifizierung der Bezugsquellen und der Verringerung einseitiger Abhängigkeiten, z. B. von LNG-Lieferungen aus den USA und Qatar. Sie wäre unabhängig von internationalen Schifffahrtswegen und ausländischen Lieferentscheidungen.
Damit könnte eine heimische Produktion zur Versorgungssicherheit und geopolitischen Resilienz beitragen und zugleich die Abhängigkeiten von internationalen Lieferketten reduzieren.
5. Wirtschaftlicher Vergleich
Die wirtschaftliche Bewertung verschiedener Erdgasquellen darf nicht allein auf den Förderkosten basieren. Für eine energiepolitische Entscheidungsfindung sind vielmehr die vollständigen Bereitstellungskosten bis zur Einspeisung in das deutsche Leitungsnetz maßgeblich. Diese umfassen sämtliche Prozessschritte der Lieferkette – von Exploration, Förderung und Aufbereitung bis zu Transport und Netzanbindung.
Insbesondere bei LNG entstehen zusätzliche Kosten durch die Verflüssigung des Erdgases auf etwa -162 °C, den Transport mit Spezialschiffen sowie die Wiederverdampfung (Regasifizierung) im Importland. Diese Prozessschritte sind energieintensiv und erfordern erhebliche Investitionen in die Infrastruktur.
Bei einer heimischen Förderung entfallen sowohl die Verflüssigung als auch der interkontinentale Transport.
Die Lieferkette beim LNG-Import besteht aus:
- Aufbereitung,
- Pipeline zum LNG-Terminal,
- Verflüssigung,
- LNG-Transport,
- Regasifizierung,
- Terminalkosten,
- Weitertransport
und bei heimischer Förderung aus:
- Exploration,
- Bohrung,
- Hydraulische Stimulation,
- Förderung,
- Aufbereitung,
- Netzanbindung.
Vergleichende Berechnungen auf Basis der sogenannten Levelized Cost of Gas Supply unter anderem von der International Energy Agency (IEA), dem National Energy Technology Laboratory
(NETL) sowie dem Oxford Institute for Energy Studies [16] [17] [18] zeigen folgende Größenordnungen der Kosten:
- LNG-Import aus den USA:
| Kosten (€/MWh) | |
| Förderung und Aufbereitung | 7–12 |
| Verflüssigung | 4–6 |
| Schiffstransport | 3–5 |
| Regasifizierung | 1–2 |
| Gesamt | 15–25 |
Die Angaben sind als indikativ zu verstehen, da die tatsächlichen Kosten Schwankungen unterliegen aufgrund der Schwankungen bei den internationalen Gaspreisen (Bewertung der Gas-Verluste bei Verflüssigung und Regasifizierung), der Auslastung der Verflüssigungs- und Regasifizierungsanlagen sowie den Frachtraten für LNG-Tanker.
Für ein Importland wie Deutschland sind die LNG-Produktionskosten ein wichtiger Marker als Untergrenze möglicher Bezugskonditionen. Preisbestimmend sind jedoch die globalen LNG-Preise. Die tatsächlichen Importpreise lagen zum Beispiel während der Energiekrise 2022 zeitweise um ein Mehrfaches über den reinen Produktionskosten .
Heimische Schiefergasförderung:
Die wirtschaftliche Bewertung einer potenziellen Schiefergasförderung in Deutschland ist mit größeren Unsicherheiten verbunden als für etablierte Förderregionen, da belastbare kommerzielle Produktionsdaten nicht vorliegen. Die folgenden, optimistischen Werte beruhen daher auf Annahmen und Erfahrungen der zitierten Studien, die teilweise aus vergleichbaren europäischen Projekten abgeleitet und empirisch nicht belegt sind:
| Kosten (€/MWh) | |
| Bohrung und hydraulische Stimulation | 5–8 |
| Förderung | 3–5 |
| Infrastruktur und Netzanbindung | 2–3 |
| Gesamt | 10–16 |
Eine Schätzung des EWI, Köln aus 2022 [19] 28, die auch in der „Kümpel-Studie“ erwähnt wird 2, kommt zu deutlich höheren Kosten von etwa 25-42 € / MWh. Damit wären die Produktionskosten für heimisches Schiefergas nicht automatisch günstiger als die Kosten importiertes LNG. Die große Bandbreite erklärt sich aus unterschiedlichen Annahmen für eine Technologie, für die in Deutschland keine praktischen Erfahrungen vorliegen.
Allerdings könnten langfristige Abnahmeverträge für heimisches Erdgas preislich eine Risikoverringerung gegenüber dem heutigen starken Exposure zum globalen LNG-Marktpreis darstellen, Knappheitsrisiken vermindern und den europäischen Gasmarkt durch ein zusätzliches Angebot entlasten.
Somit kann heimisches Erdgas – abhängig von den tatsächlichen Produktionskosten und der Marktlage – wettbewerbsfähig sein. Dies ist aktuell aufgrund des Ausfalls von LNG-Lieferungen aus der Golfregion und den hohen LNG-Weltmarktpreisen wahrscheinlich der Fall.
Die Bandbreite zeigt zugleich, wie entscheidend die tatsächlichen Bohr- und Förderleistungen, die Zahl erfolgreicher Bohrungen, die Auslastung der Infrastruktur und die regulatorischen Anforderungen für die Wirtschaftlichkeit sind. Höhere Kosten können teilweise dadurch kompensiert werden, dass keine LNG-Infrastruktur benötigt wird und Transportwege zum deutschen Gasnetz kurz sind.
Die politische Entscheidung für eine heimische Förderung wäre daher nicht allein anhand der Grenzkosten zu treffen. Zusätzlich einzubeziehen wären strategische Gesichtspunkte wie Resilienz, Versorgungssicherheit und Marktstabilisierung und die volkswirtschaftlichen Effekte [20].
Referenzfall: Pipelinegas aus Norwegen
Norwegen ist gegenwärtig der wichtigste Erdgaslieferant Deutschlands. Die Förderung erfolgt überwiegend auf Offshore-Feldern. Das Gas wird anschließend über ein bestehendes Pipeline-Netz nach Deutschland transportiert.
Da weder Verflüssigung noch Regasifizierung erforderlich sind, weist Pipelinegas unter den betrachteten Importoptionen die niedrigsten Bereitstellungskosten auf.
| Kosten (€/MWh) | |
| Förderung | 6–9 |
| Aufbereitung | 1–2 |
| Pipelinetransport | 1–3 |
| Gesamt | 8–14 |
Ungeachtet der günstigen Produktionskosten und der günstigen Lieferkosten nach Deutschland orientiert sich auch hier der Preis überwiegend am maßgeblichen TTF-Marktpreis.
6. Methanemissionen
Nach Kohlendioxid ist Methan (CH₄) das wichtigste anthropogene Treibhausgas. Aufgrund seiner hohen Klimawirkung hat bereits eine geringe Freisetzung erhebliche Auswirkungen auf die Treibhausgasbilanz fossiler Energieträger. Nach dem 6. Sachstandsbericht des IPCC beträgt das Treibhauspotenzial von Methan über einen Zeitraum von 20 Jahren etwa das 80-Fache und über 100 Jahre etwa das 30-Fache von Kohlendioxid (IPCC 2021).
Da Erdgas überwiegend aus Methan besteht, beeinflussen Leckagen entlang der gesamten Lieferkette die Klimabilanz erheblich. Internationale Organisationen wie die IEA bewerten die Verringerung von Methanemissionen daher als eine der kurzfristig wirksamsten Maßnahmen zur Begrenzung der globalen Erwärmung.
Methan kann in allen Phasen der Erdgasbereitstellung freigesetzt werden:
- Exploration und Bohrarbeiten,
- Förderung,
- Gasaufbereitung,
- Verdichtung,
- Transport in Pipelines,
- Verflüssigung,
- LNG-Schiffstransport,
- Regasifizierung,
- Speicherung,
- Verteilung.
Die Gesamtemissionen hängen deshalb weniger von der Lagerstätte selbst ab, sondern wesentlich von der Qualität der technischen Anlagen, der Überwachung sowie den regulatorischen Anforderungen.
Emissionen bei importiertem US-Schiefergas
In den vergangenen Jahren wurden zahlreiche Messkampagnen durchgeführt, um die tatsächlichen Methanemissionen amerikanischer Schiefergasfelder zu bestimmen. Während ältere Untersuchungen teilweise Leckageraten von deutlich über 2 % ermittelten, zeigen neuere Messungen Verbesserungen durch moderne Dichtheitskontrollen, kontinuierliche Überwachung, kontrollierten Betrieb der Restgasfackeln sowie den Ersatz pneumatischer Anlagen.
Nach dem Global Methane Tracker der IEA liegen typische Werte für die Methanverluste heute im Bereich 1,5 %, maximal 2 % der Fördermenge, je nach Förderregion und Betreiber.
Bei LNG entstehen gegenüber Pipelinegas zusätzliche Emissionen durch die zusätzlichen, energie- und emissionsintensive Prozessschritte Verflüssigung, Zwischenspeicherung, Schiffstransport, Wiederverdampfung und Einspeisung.
Diese Prozesse erhöhen sowohl den Energiebedarf als auch die Zahl möglicher Emissionsquellen. Ausführliche Analysen für die „gate-to-gate“-Emissionen von US LNG-Exporten ergeben Emissionen im Bereich von 0,22-0,27 to CO 2 equ pro Tonne LNG. Der zusätzliche Treibhausgas-Fußabdruck der LNG-Kette beträgt 0,16–0,20 kg CO₂equ / m³ [21]. Mehrere Lebenszyklusstudien kommen deshalb übereinstimmend zu dem Ergebnis, dass LNG im Durchschnitt höhere Vorkettenemissionen verursacht als Pipelinegas.
Die IEA ermittelt für LNG-Lieferungen von den USA nach Europa – von der Erdgasförderung bis zur Regasifizierung und Einspeisung und abhängig vom Ort der Förderung 16 bis 56 g CO₂equ./MJ; die eigene IEA-Schätzung liegt bei durchschnittlich 22 g CO₂ equ/MJ. Dies entspricht etwa 0,79 kg CO₂equ je m³ geliefertes Erdgas [22] bzw, 7,9 Mio Tonnen bezogen auf 10 Mrd m3.
Emissionen bei heimischem Schiefergas
Für eine deutsche Förderung existieren keine kommerziellen Betriebsdaten. Nach einer speziell auf Deutschland bezogenen Modellstudie [23] kann mit Methanverlusten von etwa 0,45–1,36 % der geförderten Gasmenge gerechnet werden, der Referenzwert liegt damit bei rund 0,7 %, das entspricht einer Vorkettenemission von etwa 0,30–0,34 kg CO₂equ je m³ geliefertes Erdgas bzw. 3- 3,4 Mio Tonnen bezogen auf 10 Mrd m3.
Im Vergleich lägen damit die Vorkettenemissionen von US-LNG bis Europa größenordnungsmäßig beim 2,3- bis 2,6-Fachen einer heimischen Schiefergasförderung.
Der wesentliche Unterschied entsteht durch die zusätzlichen energieintensiven Prozessschritte der LNG-Kette – insbesondere Verflüssigung, Seetransport und Regasifizierung – sowie durch die Methanemissionen der vorgelagerten US-Erdgasförderung.
Die aktuell in Umsetzung befindliche EU-Methanverordnung [24] soll die Methanemissionen in Europa, also auch für heimisches Gas, aber auch für alle Importe ab 2030 senken. Die EU-Methanverordnung führt ab 2030 für neue bzw. verlängerte Lieferverträge einen Grenzwert für die Methanintensität von Erdgas ein. Der konkrete Grenzwert wird von der EU-Kommission bis 2029 festgelegt. Die Verordnung beinhaltet Verpflichtungen zur Messdatenerfassung, und entsprechende Berichtspflichten für Produktion und Lieferkette. Obwohl die EU Strafzahlungen für Verstöße bis Ende 2029 ausgesetzt hat, gelten die ab 2030 einzuhaltenden Methanemissionen auch für importiertes Gas, also auch für importiertes LNG einschließlich der gesamten Vorkette ab Bohrloch. Entsprechende Zertifizierungsverfahren (die auch die EU anerkennt) sind Stand der Technik aber weltweit nicht einheitlich. Als möglicher Referenzwert wird derzeit ein Wert von maximal 0,2 % Methanverlust über die gesamte Produktions- und Lieferkette diskutiert; dieser Wert ist jedoch noch nicht verbindlich beschlossen.
Das US Department of Energy verlangt von der EU eine Ausnahmeregelung für US-LNG-Importe in Bezug auf Emissionen und damit verbundenes Berichtswesen bis mindestens 2035 [25].
7. Weitere Umweltwirkungen und Risiken des Frackings
Die Förderung von Schiefergas durch hydraulisches Fracken ist – wie jede Förderung von Rohstoffen – mit spezifischen Umwelt- und Betriebsrisiken verbunden (Abb. 7) 26. Im Mittelpunkt
stehen der Schutz von Grund- und Oberflächenwasser, der Umgang mit Frackfluiden und der vergleichsweise hohe Wasserbedarf. Hinzu kommen Flächen- und
Lärmbelastungen, Wasserverbrauch der Bohrung, mögliche Methanemissionen und in seltenen Fällen induzierte Seismizität.
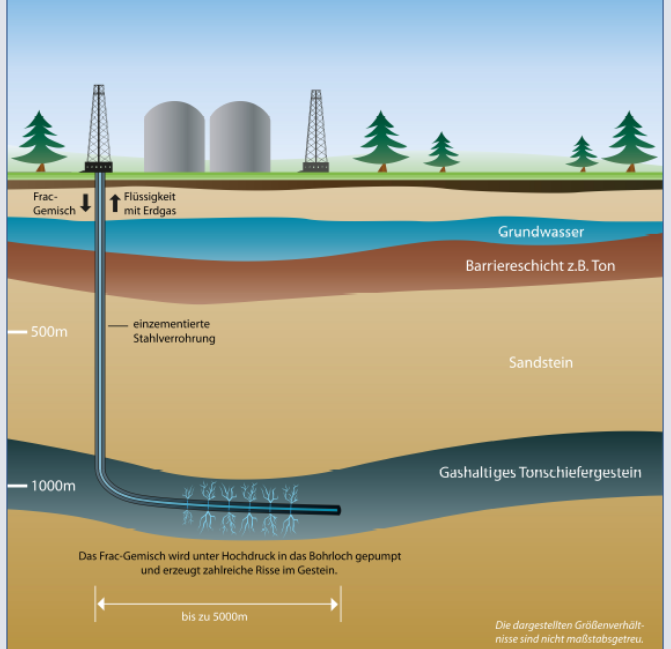
Dabei ist zwischen technisch denkbaren Risiken und deren tatsächlicher Eintrittswahrscheinlichkeit zu unterscheiden.
Deutschland verfügt inzwischen über umfangreiche Erfahrungen mit Tiefbohrungen, hydraulischer Stimulation, Mikroseismik, Bohrlochintegrität und dem Schutz von Grundwasser bei Eingriffen in den tiefen Untergrund.
Eine Studie, die die BGR erstellt hat, kommt zu dem Ergebnis, dass die Tiefengeothermie in Deutschland keine unbeherrschbaren Risiken für die Umwelt birgt [27].
Die Tiefengeothermie hat in Deutschland bereits einen Teil der technischen und regulatorischen „Lernkurve“ durchlaufen, die für einen kontrollierten Wiedereinstieg in das unkonventionelle Fracking erforderlich wäre. Diese Erfahrungen sollten bei einer möglichen Neubewertung.
Geologische Untersuchungen der BGR kommen zu dem Ergebnis, dass auch beim Fracking bei geeigneter Standortwahl und technischer Auslegung ein direkter Aufstieg von Frackfluiden in oberflächennahe Grundwasserschichten äußerst unwahrscheinlich ist. Besondere Aufmerksamkeit erfordert jedoch die Bohrlochintegrität, also die sichere Abdichtung des Bohrlochs, welches Grundwasser führende Schichten passiert. Auch die Lagerung, Transport und Entsorgung von Chemikalien und Rückflusswasser sind sicher auszulegen und zu überwachen 2 .
Eine kommerzielle, verantwortbare Nutzung wäre deshalb nur unter strengen Standort- und Ausschlusskriterien, mehrfacher Bohrlochabdichtung, umfassendem Grund- und Oberflächenwassermonitoring, geschlossenen Systemen für Flowback und Lagerstättenwasser sowie konsequentem Methanmanagement vertretbar.
Der Flächenbedarf für Bohrplätze kann in einem dichtbesiedelten Land wie Deutschland durch neue Horizontalbohrtechniken und Bündelung mehrerer Bohrungen an einem Bohrplatz deutlich reduziert werden.
Eine ausführliche Beschreibung zum aktuellen Entwicklungsstand und zu den Fakten (und Mythen) beim Thema Fracking enthält die mehrfach zitierte Studie von Hans-Joachim Kümpel 2 sowie die ESYS-Studie „Fracking: eine Option für Deutschland?“ [28].
8. Rechtlicher Rahmen und Umsetzungszeiträume
„Unkonventionelles“ Fracking ist in Deutschland aufgrund des § 13a Wasserhaushaltsgesetz für die kommerzielle Aufsuchung und Gewinnung von Erdgas und Erdöl aus Schiefer-, Ton-, Mergel- und Kohleflözgestein grundsätzlich ausgeschlossen. Zulässig sind lediglich eng begrenzte wissenschaftliche Erprobungsmaßnahmen.
Eine kommerzielle Nutzung würde daher zunächst eine Änderung des Wasserhaushaltsgesetzes und anschließend die Erfüllung der weiteren berg-, wasser- und umweltrechtlichen Genehmigungsvoraussetzungen erfordern.
In einem Genehmigungsverfahren wären ferner Bundesberggesetz (BBergG), weitere Bestimmungen des Wasserhaushaltsgesetzes, eine Umweltverträglichkeitsprüfung (UVP), Naturschutzrecht, Immissionsschutzrecht und gegebenenfalls Raumordnungs- und Landesrecht zu berücksichtigen.
Die EU-Methanregulierung verschärft gleichzeitig die Anforderungen an Messung, Überwachung, Berichterstattung und Verifizierung von Methanemissionen. Die entsprechenden Vorgaben gelten sowohl für europäische Produzenten als auch für importierte fossile Energieträger.
Eine grundsätzliche politische Entscheidung zugunsten einer kommerziellen Förderung würde somit eine Änderung des bestehenden Rechtsrahmens voraussetzen.
Im positiven Sinne könnte eine heimische Produktion durch Erfüllung strenger regulatorischer und technischer Vorgaben ein Referenzfall für besonders emissionsarme Erdgasförderung werden.
Umsetzungszeiträume:
Der Aufbau der deutschen LNG-Infrastruktur zeigt die „Beschleunigungsfähigkeit“ von Verfahren bei entsprechender politischer Priorisierung und einem geeigneten rechtlichen Rahmen.
Nach dem russischen Angriff auf die Ukraine wurde im Mai/Juni 2022 mit dem LNG-Beschleunigungsgesetz ein spezieller Rechtsrahmen geschaffen.
In Wilhelmshaven wurde die erste FSRU-Anlandestelle [29] innerhalb von rund 200 Tagen errichtet. Bereits im Dezember 2022 wurde erstmals LNG in das deutsche Gasnetz eingespeist [30].
Dieser Vergleich bedeutet nicht, dass Fracking ebenso schnell wie eine FSRU realisierbar wäre. Er zeigt vielmehr, dass Genehmigungs- und Umsetzungszeiten nicht grundsätzlich unveränderbar sind, sondern von politischem Willen, Rechtsrahmen, Priorisierung und Verfahrensgestaltung abhängen.
Ein reguläres Genehmigungsverfahren in Deutschland würde nach Beseitigung der gesetzlichen Hürden nach einer vorliegenden Einschätzung (Abb. 8) 5–9 Jahre in Anspruch nehmen. Unter erheblich beschleunigten rechtlichen und administrativen Rahmenbedingungen wird ein Zeitraum von etwa 3–4 Jahren für möglich gehalten 20 26.
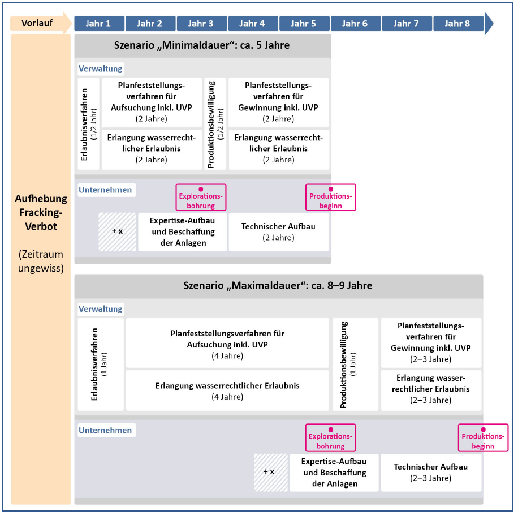
Deutschland hat 2022 bewiesen, dass Infrastrukturvorhaben bei hoher politischer Priorität und einem geeigneten Rechtsrahmen erheblich beschleunigt werden können. Beim Aufbau der LNG-Terminals wurden rechtliche und administrative Hindernisse innerhalb weniger Monate überwunden.
Für unkonventionelles Fracking bestehen diese dagegen bis heute fort und sollten angesichts veränderter energie-, klima- und geopolitischer Rahmenbedingungen erneut geprüft werden.
Hilfreich dabei wären die Erfahrungen und Referenzen bei der in Deutschland praktizierten Tiefengeothermie. Das spricht dafür, einen neuen Fracking-Rechtsrahmen nicht völlig neu zu erfinden, sondern auf den bei der Tiefengeothermie entwickelten Genehmigungs- und Überwachungsstrukturen aufzubauen.
9. Volkswirtschaftliche und geopolitische Bewertung
Bei heimischer Förderung verbliebe ein größerer Teil der Wertschöpfung in Deutschland. Dies betrifft unter anderem:
- Bohrtechnik,
- Verfahrenstechnik,
- Dienstleistungen,
- Teile des Fernleitungsnetzes,
- Geologie,
- Umweltmonitoring,
- Wartung.
Hinzu kommen Steuer- und Abgabeneffekte.
Beim Gasimport findet dagegen ein erheblicher Teil der Wertschöpfung bei ausländischen Produzenten und Infrastrukturbetreibern statt.
Abschätzung für 2025:
Deutschland importierte nach Außenhandelsstatistik von Destatis im Jahr 2025 netto insgesamt 643 TWh Erdgas im Wert von 24,80 Mrd €. Dies entspricht einem durchschnittlichen Wert von 38,6 €/MWh [31].
Eine heimische Förderung von angenommenen 20 Mrd m3 (216 TWh bei einem Heizwert von rund 10,8 kWh/m³) könnte demnach rechnerisch 34 % der Nettoimporte ersetzen. Unter Annahme eines Durchschnittswerts von 38,6 €/MWh würde dies einem Wert von 8,3 Mrd € für das potenziell substituierbare Importvolumen entsprechen. Da der Erdgasverbrauch in Deutschland strukturell in den nächsten Jahren und bis 2045 zurückgehen wird, wäre eine vollständige Unabhängigkeit von LNG-Importen rechnerisch möglich.
Bei angenommenen Förderkosten von 10–16 €/MWh (ohne Steuern, Förderabgaben, Kapital Verzinsung für den Produzenten) lägen die heimischen Produktionskosten bei rund 2,2–3,4 Mrd € jährlich. Auf Basis der konservativeren ESYS-Schätzung 18 23 lägen sie bei 5,4–9,1 Mrd, also immer noch wettbewerbsfähig im Vergleich zur Größenordnung der reinen Importkosten.
Da sich der Verkaufswert inländischer Förderung ebenfalls am THE-Marktpreisindikator ausrichten wird, ist kein sofortiger Einsparungseffekt zu erwarten. Wenn es allerdings gelänge, sich komplett
unabhängig von LNG-importen zu versorgen, wäre durch die Abkopplung vom globalen LNG-Marktpreis eine signifikante Bezugskostenersparnis wahrscheinlich.
Ein weiterer Unterschied besteht darin, dass bei heimischer Förderung ein größerer Teil der Wertschöpfung im Inland verbleibt. Für eine volkswirtschaftlich belastbare Bewertung müsste betrachtet werden: Der vermiedene Importwert – minus Bezugs-Kosten der heimischen Förderung, – minus zusätzliche Infrastruktur- und Regulierungskosten,- plus inländische Wertschöpfungs-, Steuer- und Abgabeneffekte.
Volatilität des Erdgasmarktes 2026:
Die seit der Abhängigkeit von LNG-importen erheblich gestiegene Preisvolatilität ist ein zusätzliches Argument für eine weitere Diversifizierung der Versorgung
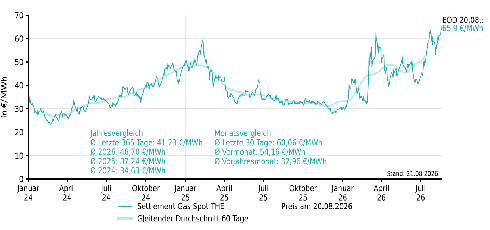
Abb. 9 zeigt die Entwicklung des THE- Spotpreises [32] für Erdgas, der mit dem USA-Irankonflikt wegen global ausgefallener LNG-Mengen auf über 65 €/MWh gestiegen ist [33]. Auch die Terminpreise entwickeln sich dynamisch. Für 2027 (FY) lagen sie zuletzt bei 49,1 €/MWh.
Eine heimische Förderung könnte die Zahl der verfügbaren Bezugsquellen erhöhen und einen Teil der Versorgung von internationalen Lieferungen unabhängig machen.
Insgesamt ist die deutsche Gasversorgung seit dem Wegfall des russischen Pipelinegases aber geopolitisch resilienter geworden. Dazu beigetragen haben insbesondere die Diversifizierung der Lieferquellen, die LNG-Infrastruktur, die europäischen Pipelineverbindungen und die Gasspeicher
Allerdings ist an Stelle der früheren einseitigen Abhängigkeit von russischen Lieferungen eine neue Abhängigkeit auf wenige Lieferländer eingetreten, vor allem von den USA.
Geopolitische mengenmäßige Resilienz bedeutet deshalb nicht Autarkie, sondern die Fähigkeit, den Ausfall einzelner Lieferanten, Transportwege oder Regionen durch alternative Bezugsquellen kompensieren zu können. Als Resilienz-Steigerung auf der Preisseite käme eine mittelfristig mögliche Unabhängigkeit von LNG-Importen dazu.
Eine heimische Erdgasförderung könnte diese Resilienz weiter erhöhen, da sie neben volkswirtschaftlichen Effekten eine von internationalen Lieferketten (insb. von LNG-Import) weitgehend unabhängige Bezugsquelle darstellen würde.
Ein breites Portfolio aus heimischer Förderung, norwegischem Pipelinegas, und einem europäischen Versorgungsnetz, ergänzt durch ausreichende Speicher würde in hohem Maß die Widerstandsfähigkeit der deutschen Gasversorgung erhöhen und einer geopolitischen Erpressbarkeit entgegenwirken.
10. Mögliche Nachnutzung von Bohrungen und Lagerstätten
Geothermie:
Ein interessanter zusätzlicher Aspekt der Kümpel-Studie 2 ist der mögliche Zusatznutzen von Erdgas-Bohrungen und deren Infrastruktur für die Tiefengeothermie.
Neuere Untersuchungen zeigen ebenfalls, dass stillgelegte Kohlenwasserstoffbohrungen grundsätzlich als geothermische Tiefenwärmetauscher oder- unter geeigneten geologischen Bedingungen für weitergehende geothermische Systeme genutzt werden können [34] [35].
Ein vom niedersächsischen Landesamt für Bergbau, Energie und Geologie (LBEG) genehmigtes Projekt erlaubt der Wintershall Dea Deutschland GmbH, eine ehemalige Erdgasbohrung zur Aufsuchung von Erdwärme zu nutzen (Projekt „Barnstorf“) [36].
CO2 -Speicherung:
Eine Nachnutzung ausgeförderter Schiefergasformationen zur CO₂-Speicherung ist grundsätzlich Gegenstand der internationalen Forschung. Aufgrund der geringen Permeabilität und der bislang nicht belastbar quantifizierten Speicherkapazität ist die Eignung für Deutschland jedoch nicht hinreichend abgesichert 2 .
Für die dauerhafte Speicherung von CO₂ kommen grundsätzlich auch tiefe, nicht mehr wirtschaftlich nutzbare Kohleflöze infrage. Kohle kann CO₂ durch Adsorption binden; gleichzeitig
besteht die Möglichkeit, durch CO₂-Injektion noch im Flöz vorhandenes Methan zu mobilisieren (CO₂-Enhanced Coalbed Methane [37], CO₂-ECBM [38]).
Eine Nachnutzung muss für jeden Standort separat nachgewiesen werden, über die Speicherkapazität und Wirtschaftlichkeit gibt es derzeit keine belastbaren Informationen.
11. Zusammenfassung und Handlungsempfehlungen
Deutschland hat seine Erdgasversorgung seit 2022 grundlegend verändert. An die Stelle der früher dominierenden russischen Pipelineimporte sind, neben einer Steigerung bei norwegischem Pipelinegas, vor allem Lieferungen über europäische Nachbarländer und LNG getreten. Die Abhängigkeit von Russland wurde damit überwunden, zugleich aber durch eine stärkere Einbindung in den globalen Gasmarkt ersetzt. Insbesondere importiertes LNG macht Deutschland von internationalen LNG-Preisen, verfügbaren Transportkapazitäten und geopolitischen Entwicklungen abhängig.
Der Erdgasverbrauch wird kontinuierlich sinken, Geschwindigkeit und Ausmaß sind jedoch unsicher. Erdgas wird insbesondere für Wärmeversorgung, Stromerzeugung und als Rohstoff der chemischen Industrie noch über Jahrzehnte eine wichtige Rolle spielen. Für die energiepolitische Bewertung einer heimischen Förderung ist daher der kumulierte Gasbedarf und nicht allein eine Verbrauchsprognose bis 2045 entscheidend.
Vor diesem Hintergrund sollte geprüft werden, ob neben Importen auch heimische Schiefer- und Flözgasressourcen genutzt werden können. Geologische Untersuchungen weisen auf ein Potenzial von etwa 1.000 Mrd m³ technisch zugänglichem Gas hin. Unter vorsichtigen Annahmen erscheint langfristig eine Förderung von bis zu 20 Mrd m³ jährlich möglich – etwa ein Viertel des heutigen Verbrauchs.
Heimische Förderung könnte damit die Bezugsquellen verbreitern und die Abhängigkeit von einzelnen Lieferanten und Transportwegen, insb. von LNG-Importen verringern.
Wirtschaftlichkeit:
Für US-LNG werden einschließlich Förderung, Verflüssigung, Transport und Regasifizierung Kosten in Höhe von etwa 15–25 €/MWh, für norwegisches Pipelinegas 8–14 €/MWh angesetzt. Für heimisches Schiefergas liegen mangels kommerzieller Förderung keine belastbare deutsche Kostenbasis vor. Der Szenarioannahme von 10–16 €/MWh steht einer EWI-Schätzung von etwa 25–42 €/MWh gegenüber. Die Wirtschaftlichkeit ist daher trotz der derzeit hohen Marktpreise ohne praktische Erfahrungen nicht abschließend beurteilbar. Einzubeziehen sind aber auch mehr inländische Wertschöpfung und vermiedene Importabhängigkeit, insbesondere eine mittelfristig mögliche Abkopplung vom globalen LNG-Markt.
Klimawirkung Methan:
Entscheidend ist die gesamte Vorkette. Für die betrachtete US-LNG-Lieferkette werden Methanverluste von etwa 1,5 %, für eine Deutschland-spezifische Schiefergasmodellierung im Mittel etwa 0,7 %, angesetzt. Unter diesen Annahmen wären die Methanemissionen heimischer Förderung deutlich niedriger. Die Werte sind jedoch mangels praktischer Erfahrung mit Unsicherheiten behaftet und müssten durch reale Betriebsdaten nachgewiesen werden.
Umwelt und Regulierung:
Fracking birgt Risiken insbesondere für Wasser, Flächen und Umwelt sowie hinsichtlich Methanemissionen und induzierter Seismizität. Diese können durch Standortwahl, hohe Bohrlochintegrität, geschlossene Systeme und umfassendes Monitoring erheblich reduziert, aber nicht vollständig ausgeschlossen werden.
Die kommerzielle Förderung von Schiefer- und Flözgas ist aufgrund politischer Entscheidungen nach geltendem Recht derzeit ausgeschlossen. Eine Neubewertung nach heutigem Kenntnisstand erscheint geboten. Dies bedeutet Überprüfung bzw. Anpassung der gesetzlichen Vorgaben einschließlich der berg-, wasser- und umweltrechtlichen Verfahren. Akzeptanz und regionale Nutzungskonflikte sind angesichts der hohen Besiedelungsdichte in Deutschland besonders zu berücksichtigen. Hilfreich wäre hierbei, auf den Genehmigungs- und Überwachungsstrukturen sowie Erfahrungen der in Deutschland bereits praktizierten Tiefengeothermie aufzubauen.
Handlungsempfehlungen
Heimische Erdgasförderung durch Fracking ist keine kurzfristige Alternative zu Importen und keine Autarkiestrategie, sondern eine zusätzliche Resilienzoption.
Angesichts des weiterhin relevanten Gasbedarfs und der geopolitischen Unsicherheiten sollte Deutschland diese Option ergebnisoffen und wissenschaftlich fundiert neu bewerten.
Die entscheidenden Fragen zu Fördermengen, Kosten, Methanemissionen und Umweltwirkungen lassen sich nur durch praktische Erprobung belastbar beantworten. Daher sollten:
1. Die rechtlichen Voraussetzungen für eine mögliche heimische Erkundung und Förderung geschaffen werden;
2. Pilotprojekte unter strengen Umwelt- und Sicherheitsauflagen ermöglicht werden; dies schafft eine verlässliche Datenbasis zur Bewertung;
3. Verbindliche Mess-, Überwachungs- und Minderungsstandards für Methanemissionen im Rahmen der geplanten EU-Regulierungen angewendet werden;
4. In die kommerzielle Bewertung neben Produktions-Kosten auch Versorgungssicherheit, Resilienz, Einfluss auf die Importabhängigkeit von LNG und inländische Wertschöpfung einfließen;
5. Eine spätere Nachnutzung von Bohrungen und Infrastruktur, etwa für Tiefengeothermie oder CO₂-Speicherung, von Beginn an berücksichtigt werden.
Fazit:
Eine potenziell relevante heimische Gasressource sollte nicht dauerhaft politisch ausgeschlossen werden, ohne ihre tatsächliche Leistungsfähigkeit unter modernen technischen und regulatorischen Bedingungen und ihre kommerzielle Tragfähigkeit zu prüfen.
An die Stelle des bisherigen Ausschlusses sollte ein kontrollierter und datenbasierter Prozess treten mit dem Ziel, heimisches Fracking umfassend zu bewerten und – im positiven Fall – in einem beschleunigten Verfahren zu realisieren.
Dies würde Deutschland nicht nur mehr Liefersicherheit und Wertschöpfung ermöglichen, sondern auch die Option des langfristigen Verzichts auf LNG-Importe und damit der preislichen Abkopplung vom volatilen globalen LNG-Markt eröffnen sowie zur Stabilisierung der EU-Gaspreise beitragen.
Dies würde einhergehen mit einer deutlichen Verminderung der Methan-Emissionen entlang der Lieferketten.
[1] https://www.igu.org/igu-reports/global-gas-report-2026, accessed Aug 27 2026
[2] Kümpel, H.-J. (2026): Schiefergasförderung in Deutschland – Umweltschonende Nutzung heimischer Potenziale. Friedrich-Naumann-Stiftung für die Freiheit
[3] K.Pittel, C.Stephanos, “Fracking in Deutschland – zwischen Versorgungssicherheit, Klimapolitik und gesellschaftlicher Akzeptanz“, ifo Schnelldienst 6/2026, 4-5
[4] J.M.Pepe, „Energie zwischen Markt und Geopolitik, Stiftung Wissenschaft und Politik, Studie 4, März 2025
[5] https://www.bdew.de/service/daten-und-grafiken/erdgas-absatz-und-verbrauch, accessed Aug. 25, 2026
[6] Siehe u.a. https://ko-nep.de/wp-content/uploads/2024/03/Genehm_SR_2025Gas-1.pdf, accessed Aug.25,2026 und https://fnb-gas.de/netzentwicklungsplaene, accessed Aug.25,2026
[7] ENERGIEWIRTSCHAFTLICHE TAGESFRAGEN 75. Jg. 2025 Heft 3, Seite 10,
[8] https://www.mckinsey.de/news/presse/2025-03-04-energiewende-index—erdgas, accessed Aug 25, 2026
[9] NiKo = Nicht-konventionelle Kohlenwasserstoffe
[10] Abb. entnommen aus Kümpel, Seite 24
[11] 39. Umweltrechtliche Fachtagung der GfU, Berlin, November 2015
[12] Kümpel, Seite 25/26.
[13] D.Juch, Bewertung der westdeutschen Steinkohlevorkommen und deren Zusammenhang mit Kohleflözgas
Geological Society, London, Special Publications Bd.109, 59 – 65
[14] https://www.bveg.de/jahresbericht/jahresbericht-2025/erdgasfoerderung, accessed Aug. 23, 2026
[15] https://de.statista.com/infografik/30706/taegliche-gasimporte-nach-deutschland-nach-herkunft, accessed Aug 23, 2026
[16] International Energy Agency (IEA) (2024): World Energy Outlook 2024.
[17] National Energy Technology Laboratory (NETL) : Life Cycle Analysis of Natural Gas and LNG, 2022 .
[18] Oxford Institute for Energy Studies : European Gas Markets after the Ukraine Crisis, 2023.
[19] https://www.ewi.uni-koeln.de/cms/wp-content/uploads/2022/07/EWI-Studie_Preisentwicklung-von-Energietraegern_220714.pdf, accessed Aug 24, 2026
[20] https://www.ifo.de/DocDL/sd-2026-06-zdg-pittel-stephanos-energiepolitik.pdf, accessed Aug 23, 2026
[21] M.Mukherjee et al, “Greenhouse gas emissions from the US LNG-operations and shipping through process based life cycle assessments, Communications Earth & Environment (2025) 6:16
[22] IEA Report „Assessing emissions from LNG supply and abatement options”, 19.6.2025, accessed 7 Sept. 2026
[23] Lorenzo Cremonese, Lindsey B. Weger et al, “Emission scenarios of a potential shale gas industry in Germany and the United Kingdom, Elementa Science of the Anthropocene (2019) 7: 18.
[24] https://energy.ec.europa.eu/topics/carbon-management-and-fossil-fuels/methane-emissions, accessed 7 Sept. 2026
[25] Reuters, „US demands EU exempt its gas from methane emissions law”, Dec 15, 2025
[26] Gierds, Jörn/Stephanos, Cyril et al., Fracking: eine Option für Deutschland? Chancen, Risiken und Ungewissheiten beim Fracking in nicht konventionellen Lagerstätten, Schriftenreihe „Energiesysteme der Zukunft“ (ESYS), Juni 2023
[27] Umweltbundesamt, PM 46 v. 10.12.2015, accessed Sept. 12, 2026
[28] https://energiesysteme-zukunft.de/fileadmin/user_upload/Publikationen/PDFs/ESYS_Fracking.pdf, Juni 2023, accessed Aug. 29 2026
[29] FSRU = Floating Storage and Regasification Unit
[30] https://www.bundeswirtschaftsministerium.de/Redaktion/EN/Pressemitteilungen/2022/11/20221115-habeck-first-landing-point-for-lng-in-wilhelmshaven-the-safeguarding-of-our-energy-supply, accessed Aug. 26, 2026
[31] Dies darf allerdings nicht mit den von der Bundesnetzagentur ausgewiesenen physischen Gasimporten von 1.031 TWh gleichgesetzt werden. Beide Statistiken beruhen auf unterschiedlichen Abgrenzungen.
[32] THE = trading hub europe
[33] https://www.bdew.de/service/daten-und-grafiken/gaspreis-strompreis-aktuell, accessed Aug 27, 2026
[34] N. Koltzer et al, „Umnutzung stillgelegter Bohrungen im Norddeutschen Becken als Tiefbohrloch-Wärmetauscher“, Geotherm Energy 12 , 35 (2024)
[35] Lingkan Finna Christ et al, “Repurposing of hydrocarbon wells for Enhanced Geothermal System (EGS)
Development”, Geothermics 128, 103268 (2025)
[36] https://www.lbeg.niedersachsen.de/aktuelles/pressemitteilungen/feld-barnstorf-nachnutzung-von-ehemaligen-erdgasbohrungen-lbeg-erteilt-erlaubnis-zur-aufsuchung-von-erdwarme, 23.5.2024, accessed 28.8.2026
[37] Yaning Liu et al, “CO2-enhanced methane recovery in deep coalbeds: Displacement and diffusion/pressure-driven behaviors”, Gas Science and Engineering, Vol 143 (2025)
[38] Chaojun Fan et al, „Recent Advances and Perspectives of CO2‑Enhanced Coalbed Methane: Experimental, Modeling, and Technological Development”, Energy Fuels 37 (5): 3371–3412 (2023).